
부녀자·한부모 공제 — 조용히 사라지는 50만~100만원
인적공제 중에서도 유독 신청률이 낮은 두 항목입니다. 회사 시스템이 알아서 채워주는 게 아니라 본인이 체크해야 반영되는데, 자신이 대상인 줄 모르는 경우가 많기 때문입니다.
한부모공제 — 100만원 소득공제
요건: 배우자가 없는 사람(미혼·이혼·사별)이 기본공제 대상인 자녀(또는 손자녀·입양자)를 부양하고 있을 것. 이게 전부입니다.
- 성별 무관 — “한부모 = 엄마”가 아닙니다. 이혼·사별 후 자녀를 키우는 아버지도 대상인데, 남성 대상자의 신청 누락이 특히 많습니다
- 본인 소득 제한 없음 — 연봉이 높아도 받습니다
- 미혼 상태로 자녀를 키우는 경우(미혼모·미혼부)도 당연히 대상
- 판정은 과세연도 종료일(12/31) 기준 — 연중에 이혼했다면 그해부터 적용 가능
부녀자공제 — 50만원 소득공제
요건: 종합소득금액 3,000만원 이하(근로소득만 있으면 총급여 약 4,147만원 이하)인 여성 근로자로서, 다음 중 하나에 해당:
- 배우자가 있는 여성 (남편의 소득과 무관 — 남편이 고소득이어도 됨), 또는
- 배우자 없이 기본공제 대상 부양가족이 있는 여성 세대주
흔한 오해 둘: “맞벌이는 안 되죠?” — 됩니다, 본인 총급여만 기준입니다. “남편이 외벌이로 버는데요?” — 그 경우는 본인에게 근로소득이 있어야 하니 해당 없음이 맞고요.
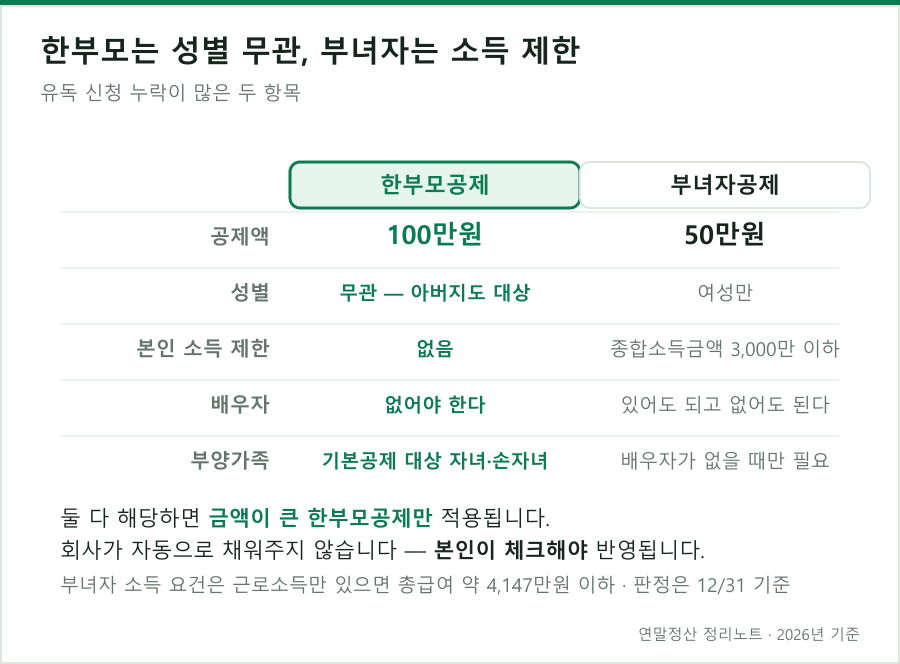
중복이면 — 한부모만
배우자 없이 자녀를 키우는 여성은 두 요건에 다 걸릴 수 있는데, 중복 적용은 안 되고 금액이 큰 한부모공제(100만원)만 적용됩니다. 회사 시스템이 대부분 자동으로 큰 쪽을 선택하지만, 애초에 체크를 안 했으면 아무것도 반영되지 않습니다.
놓치기 쉬운 케이스
- 이혼·사별한 아버지 — 한부모공제 대상인 줄 모르는 1순위
- 조부모가 손주를 키우는 경우 — 손자녀도 기본공제·한부모공제 대상이 됩니다
- 연중 상황 변경 — 이혼·사별이 있었던 해에 “작년과 같겠지” 하고 넘어가는 경우
- 총급여가 낮아진 해의 여성 근로자 — 육아휴직 등으로 총급여가 4,147만 아래로 내려온 해에 부녀자공제 요건이 새로 생길 수 있습니다
실제로 얼마를 돌려받나
소득공제라 “금액 × 내 세율”입니다. 계산기로 뽑은 값입니다.
한부모공제 100만원 — 자녀 1명을 부양하고 배우자가 없는 경우
| 총급여 | 절세액 |
|---|---|
| 2,500만원 | 0원 |
| 3,000만원 | 74,250원 |
| 3,500만원 | 156,696원 |
| 4,000만 ~ 7,000만원 | 165,000원 |
| 8,000만원 이상 | 264,000원 |
부녀자공제 50만원 — 배우자가 있는 여성으로 부양가족이 없는 경우
| 총급여 | 절세액 |
|---|---|
| 2,500만원 | 14,850원 |
| 3,000만원 | 37,125원 |
| 3,500만 ~ 4,147만원 | 82,500원 |
지방소득세까지 합친 금액입니다. 부녀자공제는 총급여 4,147만원을 넘으면 대상이 아닙니다.
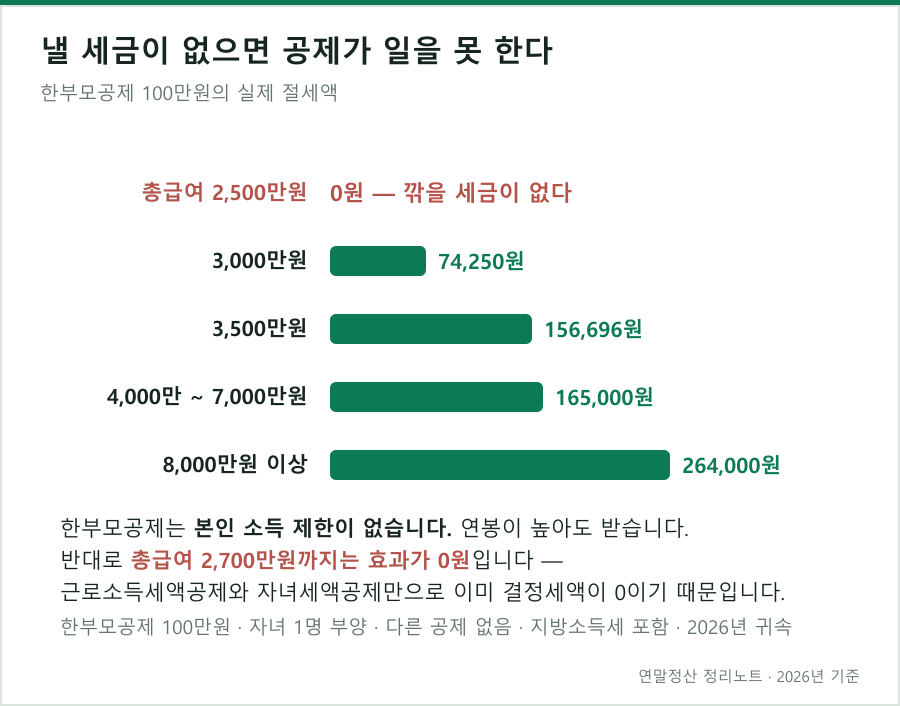
총급여 2,500만원에서 0원인 이유
공제가 안 되는 것이 아니라 깎을 세금이 이미 없습니다. 자녀 1명을 부양하면 근로소득세액공제와 자녀세액공제만으로 결정세액이 0이 되는 구간이 있습니다.
| 총급여 | 산출세액 | 결정세액 |
|---|---|---|
| 2,500만원 | 708,750원 | 0원 |
| 2,700만원 | 805,050원 | 0원 |
| 2,800만원 | 873,000원 | 12,850원 |
총급여 약 2,700만원까지는 소득공제를 얼마 더 넣어도 결과가 같습니다. 억울한 일이 아니라 이미 세금을 안 내고 있다는 뜻입니다. 같은 구조를 혼인세액공제와 주택청약저축 소득공제에도 적어뒀습니다.
놓친 해가 있다면 경정청구로 5년까지 돌려받을 수 있습니다.
신청 방법
연말정산 때 회사 시스템(또는 소득·세액공제신고서)의 인적공제 항목에서 한부모/부녀자 체크박스를 선택하면 끝입니다. 별도 증빙은 대부분 불필요하고, 필요 시 가족관계증명서·주민등록등본 정도입니다. 계산기의 “기타 인적 사항”에서도 두 항목을 반영해 계산할 수 있습니다.
적용 기준과 계산 근거
- 적용 연도
- 2026년 귀속 (2027년 초 정산)
- 세법 근거
- 소득세법 · 조세특례제한법 · 국세청 연말정산 안내
- 요율 출처
- 국민연금공단 · 보건복지부 고시 (2026년 확정값)
- 금액 계산
- 이 글의 금액은 예시를 들기 위해 임의로 적은 값이 아니라,이 사이트의 계산기가 법정 산식을 그대로 구현해 계산한 값입니다. 손계산과 대조하는 자동 테스트로 숫자를 고정해 두고, 법령이 바뀌면 테스트부터 고칩니다.
- 갱신
- 세법 개정·고시 변경이 있으면 반영합니다. 최종 수정일은 글 맨 위에 표시됩니다.
기업용 연말정산 시스템을 개발하는 현업 개발자가 법령 기준으로 정리한 참고용 정보이며 세무 자문이 아닙니다. 간이세액표·보험료 추정 등 단순화가 있어 실제 정산과 차이가 날 수 있고, 개인별 상황에 따라 달라집니다. 확정 금액은 회사 연말정산 결과(원천징수영수증)로 확인하세요.