
급여명세서, 맞게 뗐는지 10초에 확인하는 법
급여명세서는 회사가 반드시 줘야 하는 문서입니다. 근로기준법 제48조 제2항이 임금의 구성항목·계산방법·공제 내역을 적어 교부하라고 정하고 있고, 안 주면 500만원 이하 과태료 대상입니다.
그런데 받아도 안 봅니다. 여섯 줄 중 세 줄은 곱셈 한 번이면 맞는지 확인됩니다.
명세서는 두 덩이다
| 덩이 | 들어가는 것 |
|---|---|
| 지급 | 기본급 + 각종 수당 + 비과세(식대·차량유지비 등) |
| 공제 | 4대보험 4줄 + 소득세 + 지방소득세 |
지급 합계 − 공제 합계 = 실지급액입니다. 비과세는 지급 쪽에 들어 있지만
세금과 고용보험의 기준에서는 빠집니다. 이 어긋남이 뒤에 나오는 모든 차이를 만듭니다.
공제 여섯 줄과 2026년 요율
월 급여 300만원(식대 20만원 포함)에 공제대상 가족이 본인만인 경우입니다. 과세 급여는 280만원입니다.
| 공제 항목 | 요율 (근로자 부담) | 금액 |
|---|---|---|
| 국민연금 | 4.75% | 133,000원 |
| 건강보험 | 3.595% | 100,660원 |
| 장기요양 | 건강보험료의 13.14% | 13,226원 |
| 고용보험 | 0.9% | 25,200원 |
| 소득세 | 간이세액표 조회 | 56,800원 |
| 지방소득세 | 소득세의 10% | 5,680원 |
| 공제 합계 | 334,566원 | |
| 실지급액 | 2,665,434원 |
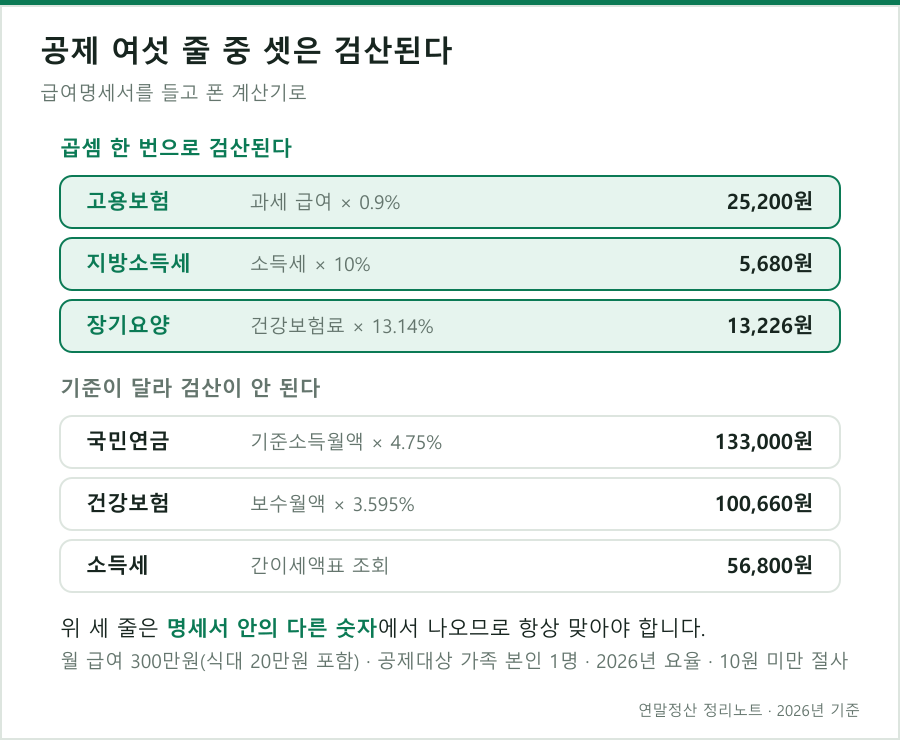
국민연금이 4.75%인 것은 2026년부터 올라간 요율입니다. 연금개혁으로 매년 0.5%p씩 단계적으로 인상돼 최종 9.5%(근로자 4.75%)가 됩니다.
곱셈 한 번으로 검산되는 세 줄
이 세 줄은 명세서 안의 다른 숫자에서 바로 나옵니다. 폰 계산기로 두드려보면 됩니다.
| 검산 | 식 | 위 예시 |
|---|---|---|
| 고용보험 | 과세 급여 × 0.9% | 2,800,000 × 0.009 = 25,200 ✓ |
| 지방소득세 | 소득세 × 10% | 56,800 × 0.1 = 5,680 ✓ |
| 장기요양 | 건강보험료 × 13.14% | 100,660 × 0.1314 = 13,226 ✓ |
지방소득세와 장기요양은 명세서에 같이 적혀 있는 숫자에서 나오므로 급여가 얼마든 항상 맞아야 합니다. 안 맞으면 뗀 금액이 틀린 것입니다.
세 줄 모두 10원 미만은 버립니다. 1~9원 차이는 그 절사입니다.
검산이 안 되는 세 줄
나머지 세 줄은 그 달 급여만으로 못 맞춥니다. 틀린 게 아니라 기준이 다릅니다.
| 항목 | 왜 안 되나 |
|---|---|
| 국민연금 | 그 달 급여가 아니라 기준소득월액에 요율을 곱합니다. 작년 소득으로 정해져 매년 7월에 갱신됩니다 |
| 건강보험 | 보수월액 기준입니다. 실제 소득과의 차이는 이듬해 4월에 몰아서 정산합니다 |
| 소득세 | 산식이 아니라 간이세액표에서 찾아오는 값입니다. 표는 646구간으로 쪼개져 있어 곱셈으로 재현되지 않습니다 |
국민연금·건강보험이 왜 그 달 소득과 어긋나는지는 4대보험은 왜 그 달에 안 움직이나에, 소득세를 표에서 어떻게 찾는지는 간이세액표 읽는 법에 정리했습니다.
동료와 고용보험이 다른 이유
같은 세전 300만원을 받는데 공제액이 다르다면 비과세가 다른 것입니다. 고용보험은 과세 급여에만 붙습니다.
| 세전 | 비과세 | 과세 급여 | 국민연금 | 건강보험 | 고용보험 | 소득세 | 실지급액 |
|---|---|---|---|---|---|---|---|
| 300만원 | 0원 | 300만원 | 142,500 | 107,850 | 27,000 | 74,350 | 2,626,699원 |
| 300만원 | 10만원 | 290만원 | 137,750 | 104,255 | 26,100 | 65,360 | 2,646,306원 |
| 300만원 | 20만원 | 280만원 | 133,000 | 100,660 | 25,200 | 56,800 | 2,665,434원 |
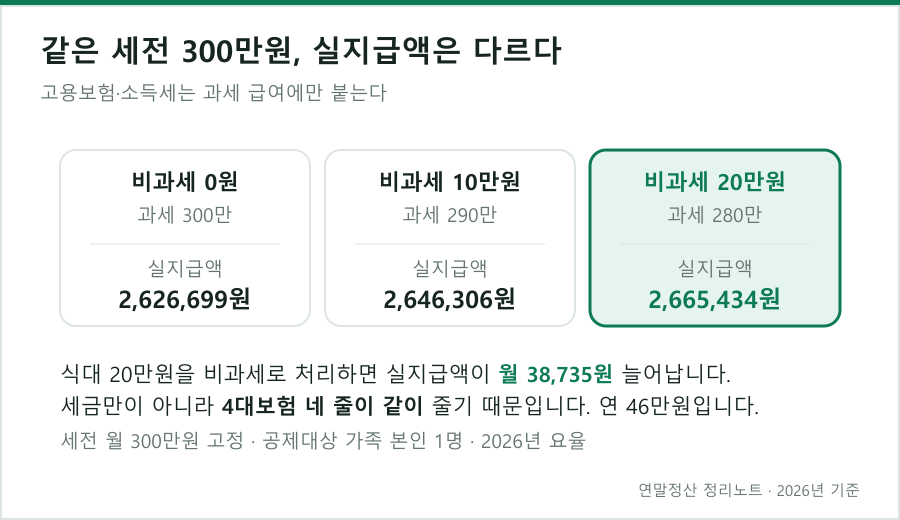
식대 20만원을 비과세로 처리하면 실지급액이 월 38,735원 늘어납니다. 연 46만원입니다. 비과세는 세금만 줄이는 게 아니라 4대보험 네 줄을 동시에 줄입니다.
어떤 항목이 얼마까지 비과세인지는 총급여가 연봉과 다른 이유에 있습니다.
명세서에서 꼭 볼 세 군데
| 볼 곳 | 확인할 것 |
|---|---|
| 비과세 항목 | 식대가 지급 쪽에 잡혀 있나. 안 잡혀 있으면 세금과 보험료를 더 내고 있다 |
| 공제대상 가족 수 | 소득세를 정하는 변수다. 부양가족이 늘었는데 소득세가 그대로면 회사에 알리지 않은 것이다 |
| 과세 급여 | 이 숫자가 고용보험·소득세의 출발점이다. 여기가 틀리면 아래가 전부 틀린다 |
12장을 모으면 원천징수영수증이 된다
명세서 12장의 소득세를 합친 금액이 연말정산에서 말하는 기납부세액입니다. 연말정산은 그 합계와 실제로 내야 할 세금을 비교해 차액을 돌려주거나 더 받는 절차입니다.
그래서 매달 많이 뗐으면 2월에 많이 돌아옵니다. 돌려받는 금액이 크다고 이득이 아니고, 그동안 내 돈을 국가에 맡겨둔 것입니다. 구조는 환급은 어떻게 정해지나에 있습니다.
내 금액으로 확인하려면
월급 실수령액 계산기에 세전 급여와 비과세액, 공제대상 가족 수를 넣으면 위 여섯 줄이 그대로 나옵니다. 내 명세서와 한 줄씩 대보면 어디가 다른지 바로 보입니다.
숫자가 왜 그렇게 정해지는지는 월급 실수령액은 어떻게 정해지나에, 연봉대별 전체 표는 연봉별 실수령액 조견표에 있습니다.
적용 기준과 계산 근거
- 적용 연도
- 2026년 귀속 (2027년 초 정산)
- 세법 근거
- 소득세법 · 조세특례제한법 · 국세청 연말정산 안내
- 요율 출처
- 국민연금공단 · 보건복지부 고시 (2026년 확정값)
- 금액 계산
- 이 글의 금액은 예시를 들기 위해 임의로 적은 값이 아니라,이 사이트의 계산기가 법정 산식을 그대로 구현해 계산한 값입니다. 손계산과 대조하는 자동 테스트로 숫자를 고정해 두고, 법령이 바뀌면 테스트부터 고칩니다.
- 갱신
- 세법 개정·고시 변경이 있으면 반영합니다. 최종 수정일은 글 맨 위에 표시됩니다.
기업용 연말정산 시스템을 개발하는 현업 개발자가 법령 기준으로 정리한 참고용 정보이며 세무 자문이 아닙니다. 간이세액표·보험료 추정 등 단순화가 있어 실제 정산과 차이가 날 수 있고, 개인별 상황에 따라 달라집니다. 확정 금액은 회사 연말정산 결과(원천징수영수증)로 확인하세요.