
연봉별 실수령액 조견표 — 2,400만원부터 1억까지
연봉만 알면 월 실수령이 얼마인지 바로 볼 수 있게 표로 정리했습니다. 2026년 요율 (국민연금 4.75% · 건강보험 3.595% · 장기요양 건강보험료의 13.14% · 고용보험 0.9%) 기준입니다.
표의 전제 — 비과세 월 20만원(식대), 공제대상 가족 본인 1명, 8세 이상 자녀 없음. 가족 수가 다르면 소득세만 달라집니다. 아래 「가족 수를 바꾸면」에서 차이를 보여드립니다.
연봉별 월 실수령액
| 연봉 | 월 세전 | 4대보험 | 소득세+지방세 | 공제 합계 | 월 실수령 | 실수령률 |
|---|---|---|---|---|---|---|
| 2,400만원 | 2,000,000 | 174,912 | 16,620 | 191,532 | 1,808,468 | 90.4% |
| 2,800만원 | 2,333,333 | 207,302 | 26,070 | 233,372 | 2,099,961 | 90.0% |
| 3,200만원 | 2,666,666 | 239,693 | 37,730 | 277,423 | 2,389,243 | 89.6% |
| 3,600만원 | 3,000,000 | 272,086 | 62,480 | 334,566 | 2,665,434 | 88.8% |
| 4,000만원 | 3,333,333 | 304,476 | 93,080 | 397,556 | 2,935,777 | 88.1% |
| 4,500만원 | 3,750,000 | 344,966 | 145,320 | 490,286 | 3,259,714 | 86.9% |
| 5,000만원 | 4,166,666 | 385,453 | 209,680 | 595,133 | 3,571,533 | 85.7% |
| 6,000만원 | 5,000,000 | 466,434 | 338,160 | 804,594 | 4,195,406 | 83.9% |
| 7,000만원 | 5,833,333 | 547,410 | 464,660 | 1,012,070 | 4,821,263 | 82.7% |
| 8,000만원 | 6,666,666 | 628,388 | 671,250 | 1,299,638 | 5,367,028 | 80.5% |
| 9,000만원 | 7,500,000 | 675,643 | 880,810 | 1,556,453 | 5,943,547 | 79.2% |
| 1억원 | 8,333,333 | 717,037 | 1,085,390 | 1,802,427 | 6,530,906 | 78.4% |
실수령률이 12%p 떨어진다
연봉 2,400만원은 90.4%를 가져가는데 1억원은 78.4%밖에 못 가져갑니다.
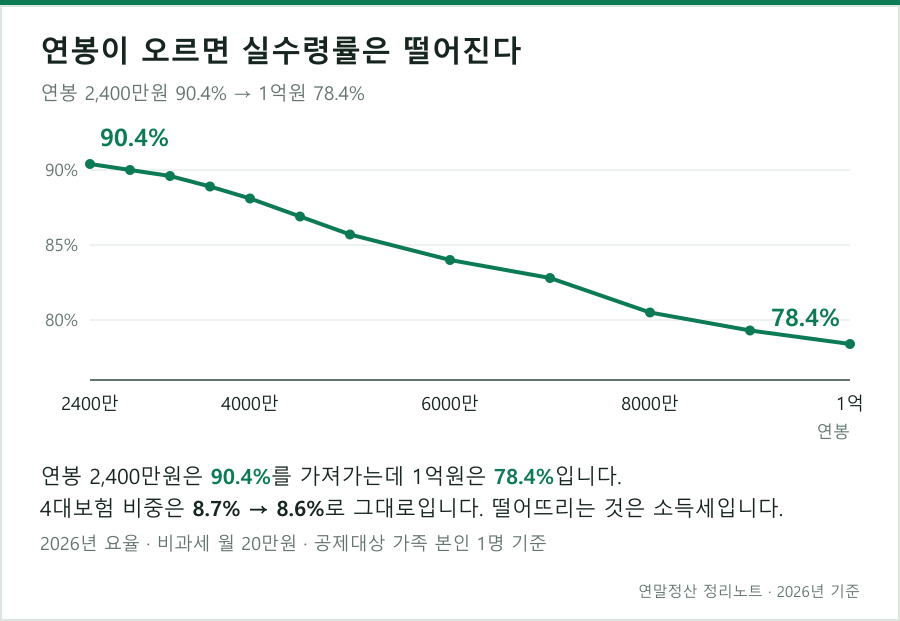
4대보험 때문이 아닙니다. 4대보험은 정률이라 연봉이 몇 배가 되든 비중이 거의 그대로입니다.
| 연봉 2,400만원 | 연봉 1억원 | |
|---|---|---|
| 4대보험이 월급에서 차지하는 비중 | 8.7% | 8.6% |
| 소득세+지방세 비중 | 0.8% | 13.0% |
범인은 소득세입니다. 근로소득공제와 기본공제를 뺀 과세표준에 6~45% 누진세율이 붙기 때문에, 급여가 올라갈수록 위 구간 세율이 걸립니다. 구조는 월급 실수령액은 어떻게 정해지나에 정리했습니다.
국민연금만 상한이 있다
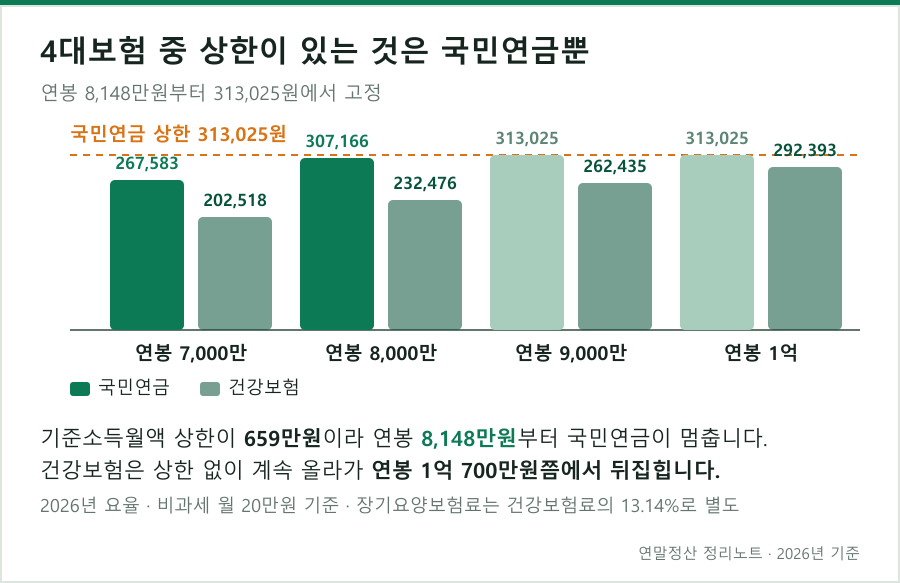
4대보험 중 국민연금 하나만 위쪽에 뚜껑이 있습니다. 기준소득월액 상한이 659만원이라 그 위로는 아무리 벌어도 같은 금액을 냅니다.
비과세 20만원 기준으로 연봉 8,148만원을 넘으면 국민연금은 월 313,025원에서 고정됩니다.
| 연봉 | 국민연금 | 건강보험 |
|---|---|---|
| 7,000만원 | 267,583원 | 202,518원 |
| 8,000만원 | 307,166원 | 232,476원 |
| 9,000만원 | 313,025원 (상한) | 262,435원 |
| 1억원 | 313,025원 (상한) | 292,393원 |
건강보험은 국민연금 같은 상한에 걸리지 않고 계속 올라갑니다. 연봉 1억원까지는 아직 국민연금(313,025원)이 건강보험(292,393원)보다 크지만, 연봉 1억 700만원쯤에서 뒤집힙니다. 그 위로는 건강보험이 4대보험 중 제일 큰 항목이 됩니다.
가족 수를 바꾸면
소득세만 달라집니다. 4대보험 네 줄은 1원도 안 움직입니다. 연봉 5,000만원 기준입니다.
| 공제대상 가족 | 월 소득세 | 월 실수령 |
|---|---|---|
| 1명 (본인) | 190,620원 | 3,571,533원 |
| 2명 | 162,640원 | 3,602,313원 |
| 3명 | 104,700원 | 3,666,043원 |
| 4명 | 88,250원 | 3,684,143원 |
1명과 4명의 차이가 월 112,610원입니다. 가족 수는 회사에 신고된 숫자로 계산되므로, 부양가족이 늘었는데 신고를 안 했다면 매달 더 떼이고 있는 것입니다. 조건은 부양가족 인적공제를 보세요.
이 표를 그대로 믿으면 안 되는 경우
| 상황 | 왜 다른가 |
|---|---|
| 비과세가 20만원이 아니다 | 식대·차량유지비·출산보육수당이 있으면 과세 급여가 달라집니다. 비과세 항목 정리 |
| 원천징수 비율 80% / 120% | 회사에 신청했다면 소득세가 다릅니다. 간이세액표 읽는 법 |
| 중소기업 취업자 감면 대상 | 소득세가 최대 90% 줄어듭니다. 중소기업 취업 청년 감면 |
| 4월·7월 정산 | 건강보험 연말정산(4월)과 국민연금 기준소득 변경(7월)에 금액이 튑니다. 4대보험은 왜 그 달에 안 움직이나 |
| 성과급이 나온 달 | 산식이 다릅니다. 성과급 세금 |
그리고 매달 떼는 소득세는 확정 세금이 아닙니다. 1년치를 모아 카드·의료비·월세 같은 실제 공제를 반영해 다시 계산하는 것이 연말정산입니다.
내 연봉으로 계산하려면
성과급·상여금 실수령 계산기의 월급 실수령 탭에 월 급여·비과세·가족 수를 넣으면 위 표와 같은 방식으로 항목별 금액이 나옵니다. 연간 환급액까지 보려면 연말정산 환급 계산기를 쓰세요.
적용 기준과 계산 근거
- 적용 연도
- 2026년 귀속 (2027년 초 정산)
- 세법 근거
- 소득세법 · 조세특례제한법 · 국세청 연말정산 안내
- 요율 출처
- 국민연금공단 · 보건복지부 고시 (2026년 확정값)
- 금액 계산
- 이 글의 금액은 예시를 들기 위해 임의로 적은 값이 아니라,이 사이트의 계산기가 법정 산식을 그대로 구현해 계산한 값입니다. 손계산과 대조하는 자동 테스트로 숫자를 고정해 두고, 법령이 바뀌면 테스트부터 고칩니다.
- 갱신
- 세법 개정·고시 변경이 있으면 반영합니다. 최종 수정일은 글 맨 위에 표시됩니다.
기업용 연말정산 시스템을 개발하는 현업 개발자가 법령 기준으로 정리한 참고용 정보이며 세무 자문이 아닙니다. 간이세액표·보험료 추정 등 단순화가 있어 실제 정산과 차이가 날 수 있고, 개인별 상황에 따라 달라집니다. 확정 금액은 회사 연말정산 결과(원천징수영수증)로 확인하세요.