
매달 떼는 소득세는 누가 정하나 — 간이세액표 읽는 법
급여명세서의 소득세를 보고 “이 숫자는 어디서 나온 거지” 싶었다면, 답은 소득세법 시행령 별표2에 있는 「근로소득 간이세액표」 한 장입니다. 회사가 정하는 것이 아니라 표에 적힌 값을 그대로 뗍니다.
변수는 딱 두 개다
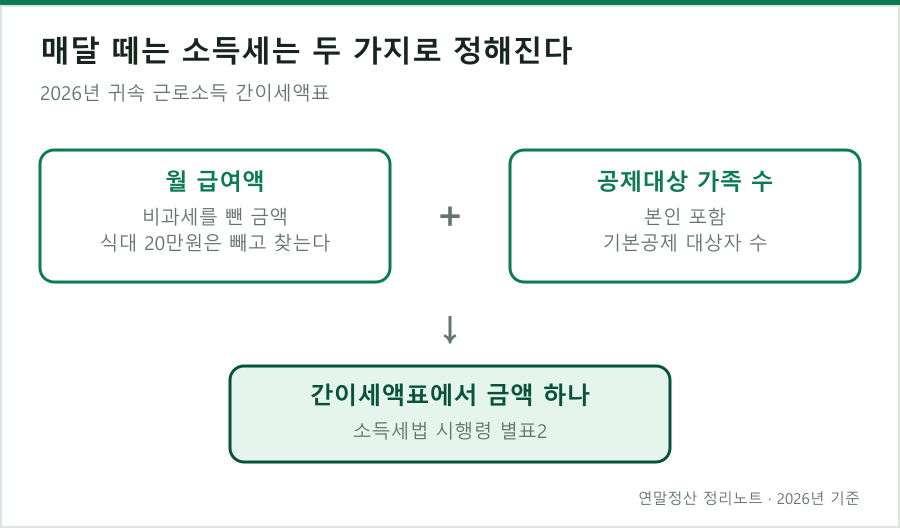
간이세액표는 가로세로 표입니다. 찾아 들어가는 값이 둘뿐입니다.
| 찾는 값 | 무엇인가 |
|---|---|
| 월 급여액 | 비과세를 뺀 금액. 식대 20만원을 받으면 그만큼 빼고 찾습니다 |
| 공제대상 가족 수 | 본인 포함 기본공제 대상자 수 |
연봉도, 근속연수도, 직급도 보지 않습니다. 이 둘만 정해지면 금액이 하나로 나옵니다.
조견표 — 월 급여별·가족 수별
2026년 귀속 기준 월 소득세입니다. 지방소득세는 여기에 10%가 따로 붙습니다.
| 월 급여(비과세 제외) | 가족 1명 | 2명 | 3명 | 4명 |
|---|---|---|---|---|
| 200만원 | 19,520원 | 14,750원 | 6,600원 | 3,220원 |
| 250만원 | 35,600원 | 28,600원 | 16,530원 | 13,150원 |
| 300만원 | 74,350원 | 56,850원 | 31,940원 | 26,690원 |
| 350만원 | 127,220원 | 102,220원 | 62,460원 | 49,340원 |
| 400만원 | 195,960원 | 167,950원 | 109,590원 | 91,670원 |
| 500만원 | 335,470원 | 306,710원 | 237,850원 | 219,100원 |
| 600만원 | 505,900원 | 466,060원 | 395,720원 | 376,970원 |
| 700만원 | 732,700원 | 684,290원 | 557,350원 | 527,350원 |
급여가 2배면 세금은 2배가 아니다
표를 세로로 읽으면 기울기가 보입니다.
- 월 급여 250만 → 500만원(2배)일 때 소득세는 35,600 → 335,470원으로 9.4배
- 월 급여 350만 → 700만원(2배)일 때는 127,220 → 732,700원으로 5.8배
소득세가 누진이기 때문입니다. 근로소득공제와 기본공제를 먼저 빼고 남은 과세표준에 6~45% 세율을 적용하는데, 급여가 올라갈수록 위 구간의 세율이 걸립니다.
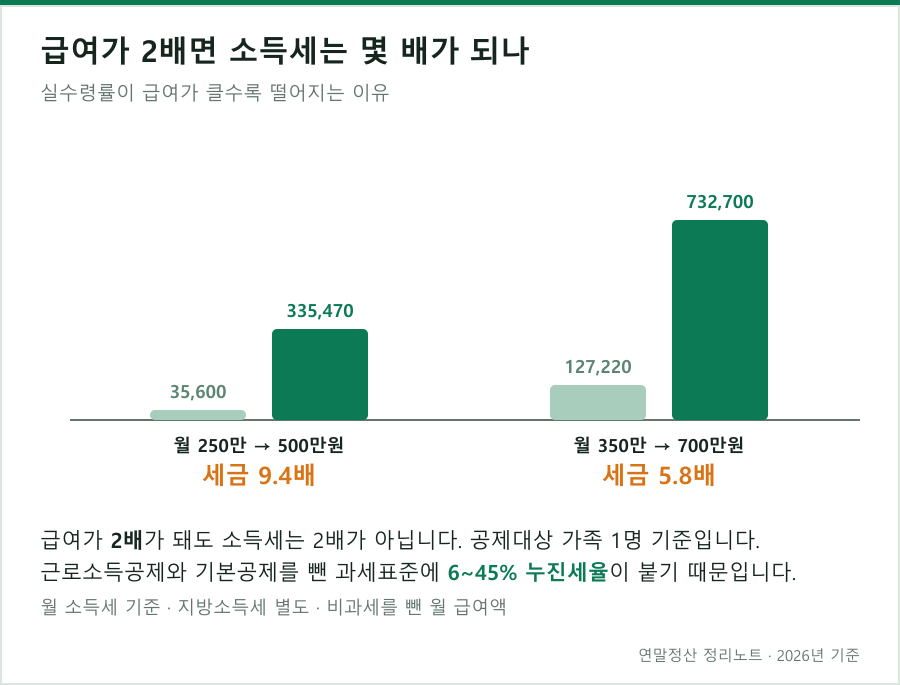
그래서 실수령률은 급여가 클수록 떨어집니다. 4대보험은 정률이라 비중이 거의 그대로인데 (월급 실수령액은 어떻게 정해지나), 세금만 가파르게 올라가기 때문입니다.
가족 수가 만드는 차이
같은 월 급여 400만원에서 가족 1명과 4명은 195,960원 ↔ 91,670원입니다. 월 10만원 넘게 차이 납니다.
간이세액표는 가족 수만큼 기본공제 150만원을 빼고, 가족 수 구간(1명 / 2명 / 3명 이상)마다 반영액 계수를 다르게 잡아 만들어져 있습니다.
8세 이상 자녀가 있으면 더 줄어든다
자녀세액공제가 간이세액표 단계에서 이미 반영됩니다. 월 급여 400만원 기준입니다.
| 구성 | 월 소득세 |
|---|---|
| 본인 + 배우자 (가족 2명) | 167,950원 |
| 본인 + 배우자 + 8세 이상 자녀 1명 (가족 3명) | 88,760원 |
| 본인 + 배우자 + 8세 이상 자녀 2명 (가족 4명) | 45,840원 |
자녀가 없는 가족 3명(109,590원)과 자녀 1명이 있는 가족 3명(88,760원)의 차이 20,830원이 자녀세액공제 몫입니다. 25만원짜리 공제를 12로 나눈 금액입니다.
⚠️ 여기서 쓰는 나이(8세 이상 20세 이하)는 연말정산 자녀세액공제 기준과 다릅니다. 자녀세액공제는 2026년 귀속부터 2016년 이전 출생만 대상이라, 2017·2018년생은 매달 덜 떼기만 하고 정산에서는 돌려받지 못합니다. 2017년생 자녀만 빠집니다 — 2026년 자녀세액공제에 정리해 두었습니다.
80% · 100% · 120%를 고를 수 있다
원천징수 비율은 세 가지 중에서 고를 수 있습니다. 회사에 신청하면 바뀝니다.
| 선택 | 월 급여 400만원·가족 1명 기준 |
|---|---|
| 80% | 156,760원 |
| 100% (기본) | 195,960원 |
| 120% | 235,150원 |
총액은 달라지지 않습니다. 매달 얼마씩 떼서 언제 정산할지만 바뀝니다. 80%를 고르면 매달 덜 떼고 연말정산에서 덜 받거나 더 내게 되고, 120%는 반대입니다.
월급별로 1년에 얼마가 움직이는지, 신청서와 변경 제한은 원천징수 80%로 바꾸면 정말 이득일까에 정리했습니다.
이 금액은 확정된 세금이 아니다
가장 중요한 지점입니다. 간이세액표로 뗀 돈은 미리 내는 세금입니다.
간이세액표는 카드 사용액도, 의료비도, 월세도, 연금저축도 모릅니다. 월 급여와 가족 수만 보고 대략 이 정도일 것이라고 잡아 떼는 것입니다.
1년치를 모아 실제 공제를 반영해 다시 계산하는 것이 연말정산입니다. 그때 정해진 금액(결정세액)과 매달 뗀 금액(기납부세액)을 비교해서 차액을 돌려받거나 더 냅니다. 자세한 구조는 환급 많이 받았다고 좋아할 일이 아닌 이유에 정리했습니다.
내 명세서와 위 표가 다르다면
| 확인할 것 | 설명 |
|---|---|
| 비과세를 뺐는지 | 식대 등 비과세를 뺀 금액으로 찾아야 합니다. 세전 420만원에 식대 20만원이면 400만원 줄에서 찾습니다 |
| 가족 수가 회사에 신고된 값인지 | 실제 가족 수가 아니라 회사에 신고된 숫자로 계산됩니다 |
| 원천징수 비율 | 80% 또는 120%를 신청했다면 위 표와 다릅니다 |
| 중도 입·퇴사 | 근무 일수가 한 달이 안 되면 일할 계산이 들어갑니다 |
소득세를 뺀 나머지 줄은 곱셈으로 맞춰볼 수 있습니다 — 급여명세서, 맞게 뗐는지 10초에 확인하는 법에 검산되는 세 줄을 정리했습니다.
내 금액으로 확인하려면
성과급·상여금 실수령 계산기의 월급 실수령 탭에 월 급여와 공제대상 가족 수를 넣으면 소득세와 지방소득세, 4대보험까지 항목별로 나옵니다. 위 표와 같은 방식으로 계산합니다.
적용 기준과 계산 근거
- 적용 연도
- 2026년 귀속 (2027년 초 정산)
- 세법 근거
- 소득세법 · 조세특례제한법 · 국세청 연말정산 안내
- 요율 출처
- 국민연금공단 · 보건복지부 고시 (2026년 확정값)
- 금액 계산
- 이 글의 금액은 예시를 들기 위해 임의로 적은 값이 아니라,이 사이트의 계산기가 법정 산식을 그대로 구현해 계산한 값입니다. 손계산과 대조하는 자동 테스트로 숫자를 고정해 두고, 법령이 바뀌면 테스트부터 고칩니다.
- 갱신
- 세법 개정·고시 변경이 있으면 반영합니다. 최종 수정일은 글 맨 위에 표시됩니다.
기업용 연말정산 시스템을 개발하는 현업 개발자가 법령 기준으로 정리한 참고용 정보이며 세무 자문이 아닙니다. 간이세액표·보험료 추정 등 단순화가 있어 실제 정산과 차이가 날 수 있고, 개인별 상황에 따라 달라집니다. 확정 금액은 회사 연말정산 결과(원천징수영수증)로 확인하세요.